 AZ
 JUV
 STU
 CEL
 SUN
 DIN
 HBS
 OFI
 CEL
 BJK
 TOR
 ARM
 CEL
 STG
 SLB
 LPO
 B04
 MAR
 VFC
 ORL
 LUG
 KAU
 UCR
 EGN
 TWE
 PAF
 STV
 BRA
 RIG
 FKJ
 PAO
 CSK
 FCK
 IBE
 GET
 BHA
 ASM
 FCN
 KHO
 KHA
 ABH
 SHA
 QAD
 FEI
 BOL
 RPO
 UCH
 ANT
 GEN
 ESP
 MAR
 CAN
 UDG
 RUB
 SPL
 MAR
 AWA
 KHO
 RY2
 KHA
 PAL
 REM
 CRU
 BAH
 GLP
 BEL
 ACS
 BOU
 RSO
 LYN
 NEC
 OMO
 MIL
 FTC
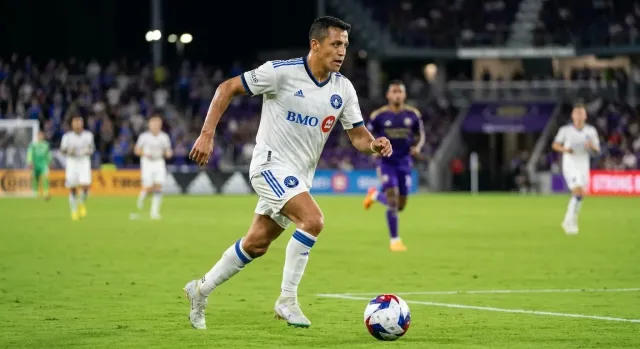
Alexis Sánchez tiene acuerdo con Sevilla, pero un obstáculo fiscal amenaza su renovación
El delantero chileno y el club nervionense habrían cerrado un entendimiento deportivo y salarial, pero el salto en la tasa impositiva, del 24 al 47 por ciento, puede desbaratar su continuidad más allá del 30 de junio.
El futuro de Alexis Sánchez en el Sevilla FC estaba, hasta hace poco, prácticamente trazado. Las partes habrían alcanzado un entendimiento tanto en lo deportivo como en lo salarial para extender el vínculo del delantero chileno una temporada más. Sin embargo, un escollo de naturaleza fiscal, ajeno al campo de juego y a las negociaciones entre el jugador y la entidad hispalense, amenaza con echar por tierra los planes del conocido como "Niño Maravilla".
El salto del 24 al 47 por ciento, el verdadero problema
El obstáculo tiene una explicación técnica precisa. En su primera temporada como jugador del Sevilla, Sánchez se acogió a un régimen fiscal especial aplicable a los trabajadores desplazados a España, lo que le permitió tributar a una tasa reducida del 24 por ciento sobre sus ingresos. Sin embargo, al cumplirse un año completo como residente fiscal en el país, el atacante tocopillano pasaría automáticamente al tramo general del IRPF, cuyo tipo marginal máximo alcanza el 47 por ciento, prácticamente el doble de lo que abonaba hasta ahora.
A pesar de ser uno de los que menos cobran en la primera plantilla, alrededor de medio millón de euros brutos, la realidad es que el chileno a partir de ahora tributaría casi el doble por ese sueldo, al ser residente fiscal por un año completo: del 24 al 47 por ciento. Eso supondría una merma importante en sus ingresos si el Sevilla no le sube el salario.Diario AS
Ese escenario coloca al Sevilla ante una disyuntiva incómoda: o bien eleva el salario bruto del jugador para compensar la pérdida neta que sufrirá, o bien Sánchez acepta percibir una cantidad neta sensiblemente inferior a la del curso anterior, lo que haría poco atractiva, o directamente inviable, su permanencia en el conjunto andaluz.
Un caso que no es aislado: Vlachodimos, en la misma situación
La complejidad del asunto se multiplica porque Alexis Sánchez no es el único jugador del plantel que enfrenta esta transición fiscal. El portero griego Odysseas Vlachodimos se encuentra en idéntica situación, con la diferencia de que su salario es superior al del delantero sudamericano, lo que incrementa aún más la presión sobre el límite salarial del club. El Sevilla, que ha atravesado serias dificultades económicas en los últimos ejercicios, se ve obligado a administrar con especial cuidado cualquier incremento en su masa salarial.
La coincidencia de ambos casos en el mismo momento de la planificación obliga a la directiva a buscar soluciones creativas, ya sea mediante bonificaciones variables, estructuras de contrato diferidas o simplemente asumiendo un coste mayor en la nómina, opciones que, en el contexto financiero actual del club, no resultan sencillas de ejecutar.
Un año clave para el "Niño Maravilla"
Más allá de los números fiscales, la temporada de Alexis Sánchez en el Sevilla dejó argumentos futbolísticos que justifican el interés del club en retenerlo. El ex jugador del FC Barcelona, el Arsenal, el Manchester United y el Inter de Milán aportó 4 goles y 2 asistencias durante el curso, contribuciones que resultaron decisivas para que el equipo nervionense lograra la permanencia en LaLiga EA Sports. Para un club que peleó hasta las últimas jornadas por no descender, ese rendimiento tuvo un valor incalculable.
A sus 36 años, el internacional chileno demostró que sigue siendo un futbolista capaz de marcar diferencias en un campeonato de primer nivel. Su experiencia acumulada en los clubes más exigentes de Europa y su perfil competitivo lo convierten en un activo que el Sevilla difícilmente encontrará por el mismo coste en el mercado de fichajes.
La cuenta pendiente antes del 30 de junio
Con el contrato de Sánchez venciendo el 30 de junio, el reloj corre en contra de ambas partes. El club debe decidir si está en condiciones de absorber el incremento salarial necesario para neutralizar el impacto fiscal, mientras que el jugador debe valorar si las condiciones que se le ofrecen compensan el coste de vida y tributación en España frente a posibles ofertas alternativas en mercados con regímenes fiscales más favorables.
Por el momento, el entendimiento en lo deportivo y en lo económico base está sobre la mesa, pero la variable impositiva, un factor externo a la voluntad de las dos partes, se ha convertido en el auténtico árbitro de esta negociación. El desenlace, previsiblemente, se conocerá en las próximas semanas.